 森驰汽车网
海鸥与星愿的较量
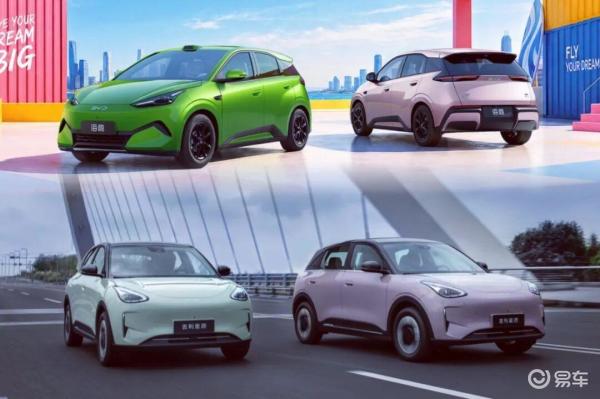
随着Polo、飞度等燃油微型车在中国市场遭遇新能源浪潮的冲击,该细分领域的格局已彻底转变为由各类中国纯电动车主导。
步入2025年前后,得益于国家报废更新及置换补贴政策的强力驱动,纯电动车的市场规模再度显著扩张。仅去年一年,A0级纯电车型销量达132.3万辆,A00级车型销量为103.6万辆,两者相加突破235万辆,已构成新能源市场中至关重要的增长引擎。
在收获方面,率先布局市场的五菱宏光MINIEV无疑是最为成功的代表。新车长期供不应求,几乎凭一己之力激发了各大中国车企的跟进热情。随后,比亚迪海豚、海鸥以及吉利星愿等多款四门小车的相继推出,更进一步推动了纯电代步小车市场完成质的飞跃。
尽管受补贴退坡、需求趋于饱和以及A级车价格下探等多重因素影响,今年纯电小车的市场增速面临显著挑战,但不得不承认,吉利星愿与MG4、极狐T1等新车依然抓住了机遇,稳固了市场的基本盘。
同样的逻辑下,作为新能源车销量领跑者的比亚迪,无论市场需求如何收缩或头部品牌瓜分了多少份额,重新布局以掌控市场脉搏,无疑是其必须推进的产品战略。
近半年来,海豚DM-i、海獭等同为新能源小车的车型在海外市场表现强劲。比亚迪又岂会轻易放弃国内小车市场?即便单车利润微薄,随着第二代海鸥于上周正式上市,一场势均力敌的博弈已然拉开帷幕。
纯电小车迈入品质化时代,是新能源市场进化的必然结果。对于所有现存玩家而言,谁能保质保量地完成产品迭代,谁就能赢得市场天平的倾斜。
比亚迪第二代海鸥与吉利星愿的正面交锋,或许意在向全行业传递一个新信号:消费需求并非真正萎缩,而是纯代步属性的小车亟需一次彻底的进化。
纯电小车亟需进行一次结构性调整
不妨回顾一下,A0级小车市场究竟在过去几年经历了怎样的变迁?从市场份额的飞速攀升到迅速受到挤压,再到在新力量的带动下逐步复苏,这段历程令人印象深刻。
相较于众多注重全场景应用的新能源大型车辆,纯电小车的核心价值始终立足于代步功能。即便在下沉市场,人们也常将其与“老头乐”混为一谈。“剁椒鱼头”因此成为该品类最为独特的别称。对于广大消费者而言,以低成本拥有正规小汽车,始终具有极大的吸引力。
2020年7月,五菱宏光MINIEV正式踏入市场。这一时刻也被视为纯电小车迎来发展春天的起点。
一年后,A00级纯电小车销量约为89.85万辆,占据新能源乘用车销量的30.1%,成为最大的单一细分品类,五菱的功绩不可磨灭。然而,当销量在2022年突破百万辆,市场份额占比却降至25%时,新的篇章就此开启。
大量依托时代红利崛起的品牌,如雷丁,迅速被市场淘汰。双门A0级小车更是逐渐退守至部分区域。即便后来出现了奔腾小马这样的现象级新车,昙花一现终究是其最显著的特征。
有人将原因归结为补贴减少,或是低线市场需求已趋于饱和。若潜在用户流失,自然难以支撑庞大的小车阵容。
但作为车市最入门的领域,纯电小车真的无人问津吗?我相信,结合当前的经济大环境,所谓的“消费升级”颇具迷惑性。相比花费更多资金购买更好的车,更现实的情况是,消费者选择了用同样的预算换取更大空间、更高配置的性价比新车。
自去年起,价格战愈发激烈。价格战的底层逻辑,是要让B级车抢占A级车市场,A级车去挤压A0级车市场。在环环相扣的竞争中,位于市场底层的A0级小车若要突围,必须拥有相应的生存空间。
进入2026年,国内销量疲软是所有人面临的严峻现实,纯电小车首当其冲,这早有征兆。即便市场行情再差,企业难免会感到无所适从,但绝不应低估比亚迪和吉利对消费趋势的敏锐洞察力。
图丨10月20日,吉利星愿第100万辆量产车在吉利湘潭制造基地正式下线
纯电小车为何表现疲软?除了受到更高一级车型的向下挤压,试问市面上多年的小车产品,除了价格便宜外,是否还具备其他可支撑溢价的标签?
星愿的热销并非侥幸。面对同一批用户群,在整个市场中,唯有星愿能以最低的解释成本,完成产品力的传递与认知建立。
通俗来说,当大众常规认知中认为后驱优于前驱、独立悬架是好车的标准之一、宁德时代电池代表品质保证时,星愿只需将这些要素具象化地呈现在产品上,便能如愿在销量上实现突破。
反观此前推出的同类竞品,如埃安UT、五菱缤果等,无论成本如何,无一例外难以完全做到上述几点。因此,随着纯电用户群体的不断扩大,星愿成为了最大的受益者,又有何令人难以接受之处呢?
吉利星愿第100万辆量产车已于10月20日在吉利汽车湘潭制造基地正式下线。从2024年10月上市到突破百万辆仅耗时24个月,刷新了全球单一车型百万辆下线速度的纪录。而比亚迪海鸥自2023年上市至今,全球累计销量已突破155万辆。
正因如此,换代后的海鸥之所以被视为星愿最强劲的竞争对手,关键在于其产品属性能否从单纯的通勤工具向精品小车演变,这恰恰是竞争的核心所在。
势均力敌,无人能独领风骚
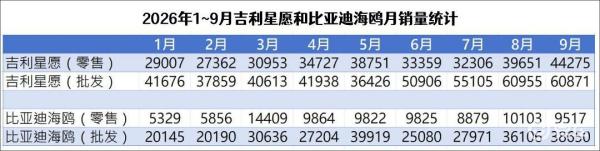
2025年,比亚迪海鸥年销量为52.95万辆,含出口及经销商批发量;国内销量则约为31万辆。同年,吉利星愿2025年全年出货量虽略低于海鸥的47.90万辆,但国内销量却达到46.58万辆,荣获2025年全品类车型销量冠军。
可见,无论有多少新势力入局,海鸥和星愿始终是纯电小车市场的绝对霸主,暂无其他车型能对二者构成实质性威胁。
进入2026年,星愿在国内的销量几未受到波及,整体批发量较同期更是取得长足进步;与此相对,整个纯电小车市场可谓危机四伏。海鸥或可继续在海外市场攻城略地,但针对国内市场,比亚迪亟需让海鸥焕新重生。
截至目前,多数仍试图在该市场分一杯羹的企业,其最直接的造车逻辑依然是将“内卷”进行到底。继五菱宏光MINIEV升级为四门小车后,长安糯玉米、奔腾小马等也纷纷推出四门车型,试图稳固销量。
但这一策略是否必定奏效?无人敢断言。
 与此同时,随着越来越多的萤火虫驶上路途,就连smart也选择将曾经的fortwo复活为纯电版本的精灵
加之我们早已知晓,制造纯电小车往往是一个“赔本赚吆喝”的亏本项目。欧拉黑猫、白猫停产时,长城汽车已不止一次对外透露过类似观点。
因此,当海鸥对决星愿,绝非一场“伤敌一千,自损八百”的惨烈对抗。
比亚迪海鸥体积增大了,但在变大的同时,随着闪充技术、独立悬架、天神之眼B智驾系统等一系列越级配置的上车,或许,海鸥的真正意图是联手星愿,共同重塑“纯电小车=廉价”的固有生态。
不出意外,在第二代海鸥上市后,还将有其他新产品陆续投入市场。MG GO概念车的量产版已经曝光,这意味着,海鸥与星愿的对决,更像是纯电小车价值升维的一次预演。
中国汽车发展到今日,当新能源技术已站上全球车市的最高舞台,当价格战的硝烟令整个市场哀鸿遍野却仍不得不咬牙坚持时,若再像过去那样单纯将低价作为核心竞争力,无疑背离了中国汽车产业做大做强的初衷。
今年以来,行业利润水平之低,相关部门已多次对外披露。在此背景下,各方都在呼吁尽早结束这场看不到尽头的无序竞争。站在车企角度,中国汽车的未来究竟应继续比拼价格,还是转向价值竞争?相信每一家企业心中自有权衡。
纯电小车的未来注定将走向两极分化。
以五菱宏光MINIEV为代表的企业,将继续通过压缩成本将车辆制造得更为廉价,在避开高一級产品挤压的同时,顺势锁定6万元以下的代步车市场;而另一边,以星愿、海鸥乃至萤火虫为核心,将持续打磨产品精致度,为用户提供充分的全场景体验,以情感溢价来平衡研发成本。
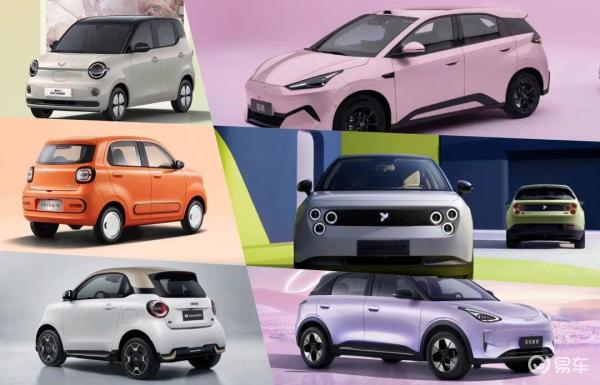
当然,在第二代海鸥登场之后,星愿的销量基础或将受到冲击,毕竟细分市场的竞争曲线总是此消彼长。但话又说回来,当海鸥遇上星愿,这不仅是比亚迪与吉利这两家中国头部车企在博弈中相互提升的重要节点。
接下来,星愿的更新版本将如期而至,新的纯电小车也在研发之中。与此同时,比亚迪在研发海獭等海外纯电小车的过程中积累的经验,也将应用于海鸥未来的升级迭代。换言之,相较于价格战和口水战,这样的大规模技术对抗才真正具有深远意义。